 Вход в личный кабинет
- Курсовая работа
- Финансы
Курсовая работа на тему «Анализ финансовых результатов деятельности предприятия»
- Тип работы
- Курсовая работа
- Объём
- 28 страниц
- Оформление
- ГОСТ 7.32‑2017
- Предмет
- Финансы
- Год
- 2026
- В работе
- таблицы и графики
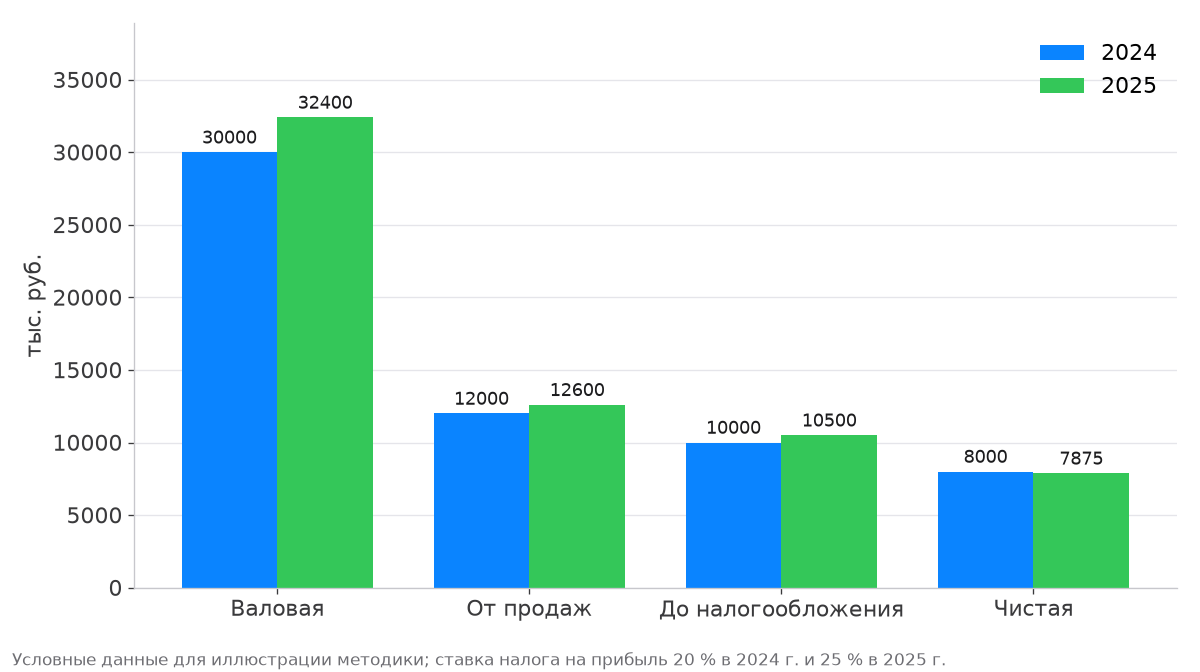
Курсовая работа по финансам на тему «Анализ финансовых результатов деятельности предприятия». Во введении — актуальность (в том числе повышение ставки налога на прибыль до 25 % с 2025 года), объект, предмет, цель, задачи и методы. В первой главе раскрыты понятие и ступени формирования финансового результата по форме отчёта № 66н, методика горизонтального, вертикального и факторного анализа и информационная база (ПБУ 9/99, 10/99, 18/02). Есть таблица горизонтального анализа условного предприятия и диаграмма прибыли по ступеням.
Как выглядит работа
Так выглядят листы открытой части в оформлении по ГОСТ. Любой лист можно открыть крупно.
 Лист 1
 Лист 2
 Лист 3
 Лист 4
 Лист 5
Паспорт работы
Актуальность
Рост цен на сырьё и логистику, высокая ключевая ставка и повышение налога на прибыль до 25 % делают рост выручки недостаточным условием роста прибыли.
Проблема
Руководству нужен инструмент, позволяющий увидеть, какие расходы опережают доходы и за счёт чего меняется прибыль.
Цель
Изучить методику анализа финансовых результатов и на её основе разработать рекомендации по увеличению прибыли предприятия.
Задачи
- Раскрыть содержание и виды финансовых результатов.
- Рассмотреть методы и информационную базу анализа.
- Проанализировать состав, динамику и структуру финансовых результатов.
- Оценить рентабельность и провести факторный анализ прибыли от продаж.
- Предложить мероприятия по росту прибыли.
Объект
Финансово-хозяйственная деятельность коммерческой организации.
Предмет
Финансовые результаты организации и факторы их формирования.
Методы
План работы
3 главы · 9 подпунктов · ≈ 28 стр.
По плану видно, как тема разложена на разделы и сколько места отведено каждому из них. Пункты, которые есть в открытом тексте, ведут прямо к нужному месту.
II.Теоретические основы анализа финансовых результатов≈ 9 стр.
- II.1.Понятие и виды финансовых результатов≈ 3 стр.
- II.2.Методика анализа финансовых результатов≈ 3 стр.
- II.3.Информационная база анализа≈ 3 стр.
III.Анализ финансовых результатов предприятия≈ 9 стр.
- III.1.Организационно-экономическая характеристика предприятия≈ 3 стр.
- III.2.Анализ динамики и структуры финансовых результатов≈ 3 стр.
- III.3.Анализ рентабельности и факторный анализ прибыли от продаж≈ 3 стр.
IV.Пути увеличения финансовых результатов≈ 8 стр.
- IV.1.Резервы роста прибыли≈ 3 стр.
- IV.2.Мероприятия по снижению себестоимости и расходов≈ 3 стр.
- IV.3.Оценка эффективности предложенных мероприятий≈ 2 стр.
- V.Заключение≈ 1 стр.
- VI.Список использованных источниковпосле оплаты
Объём пунктов указан примерно и посчитан для оформления по ГОСТ 7.32-2017, то есть для шрифта Times New Roman 14 с интервалом 1,5.
Текст работы
Ниже открыто ≈ 4,5 стр. из 28, это введение и первая глава. Заключение и список источников остаются в полной версии.
Введение
Любой собственник, открывая годовую отчётность своей компании, в первую очередь смотрит на одну строку — прибыль. Однако сама по себе эта цифра говорит немного. Чистая прибыль могла вырасти благодаря разовой продаже здания или упасть из-за повышения налоговой ставки, хотя основной бизнес работал лучше прежнего. Чтобы понять, за счёт чего предприятие зарабатывает и где теряет деньги, прибыль приходится раскладывать на составные части и сравнивать их между собой и во времени. Этим и занимается анализ финансовых результатов.
Актуальность темы в последние годы заметно выросла. Предприятия работают в условиях быстро меняющихся цен на сырьё и логистику, высокой ключевой ставки и изменений налогового законодательства; в частности, с 1 января 2025 года общая ставка налога на прибыль организаций повышена с 20 до 25 %. В таких условиях даже растущая выручка не гарантирует роста прибыли, и руководству нужен инструмент, позволяющий вовремя увидеть, какие расходы опережают доходы.
Объект исследования — финансово-хозяйственная деятельность коммерческой организации. Предмет исследования — финансовые результаты организации и факторы, влияющие на их формирование.
Цель работы — изучить методику анализа финансовых результатов и на её основе разработать рекомендации по увеличению прибыли предприятия. Для достижения цели поставлены задачи: раскрыть экономическое содержание и виды финансовых результатов; рассмотреть методы и информационную базу их анализа; проанализировать состав, динамику и структуру финансовых результатов предприятия; оценить показатели рентабельности и провести факторный анализ прибыли от продаж; предложить мероприятия по росту прибыли.
Методы исследования: горизонтальный и вертикальный анализ, сравнение, метод цепных подстановок, коэффициентный анализ, обобщение. Информационной базой послужили бухгалтерская (финансовая) отчётность предприятия, нормативные акты по бухгалтерскому учёту и труды отечественных специалистов по экономическому анализу: А. Д. Шеремета, Г. В. Савицкой, В. В. Ковалёва. Работа состоит из введения, трёх глав, заключения и списка использованных источников.
Глава 1. Теоретические основы анализа финансовых результатов
1.1 Понятие и виды финансовых результатов
Если собрать определения финансового результата из нескольких учебников, они окажутся удивительно похожими: речь всегда идёт о том, на сколько за период вырос или сократился капитал организации, а мерилом служат прибыль или убыток. Спорят авторы не о сути, а о том, с какой стороны на неё смотреть. В. В. Ковалёв смотрит на прибыль глазами собственника, для которого важен прирост вложенного капитала, а Г. В. Савицкая напоминает, что одна и та же прибыль одновременно питает развитие предприятия, зарплаты и дивиденды, а через налог — бюджет. Поэтому отчёт о финансовых результатах читают очень разные люди, и каждый ищет в нём своё.
Как прибыль складывается по ступеням, проще понять на примере небольшой кофейни. Из денег, полученных за кофе и выпечку, сначала вычитают стоимость зёрен, молока, стаканчиков и зарплату бариста; остаток называется валовой прибылью. Потом вычитают аренду, рекламу, бухгалтера и прочие расходы на содержание бизнеса, и получается прибыль от продаж. Если кофейня, допустим, ещё и платит проценты по кредиту на кофемашину или продала старую витрину, это учитывают на следующей ступени, в прибыли до налогообложения. Наконец, после уплаты налога остаётся чистая прибыль. Ровно в таком порядке идут строки «Отчёта о финансовых результатах». Долгое время его форма была утверждена приказом Минфина России от 2 июля 2010 года № 66н, а начиная с отчётности за 2025 год состав отчётности регулирует ФСБУ 4/2023, однако лесенка показателей от выручки до чистой прибыли сохранилась.
Аналитику эта лесенка нужна потому, что на каждой ступени «теряются» деньги по разным причинам. Выручка растёт, а валовая прибыль стоит на месте? Скорее всего, поставщики подняли цены, а предприятие не решилось переложить рост на покупателей. Валовая прибыль в порядке, но прибыль от продаж падает — ищите раздувшийся офис или дорогую рекламу. А когда хорошая операционная прибыль почти исчезает к последней строке, виноваты обычно проценты по кредитам, курсовые разницы или налоги.
1.2 Методика анализа финансовых результатов
Методика, которую в разных вариантах излагают учебники А. Д. Шеремета и Г. В. Савицкой, идёт от простого к сложному. На первом шаге каждую строку отчёта сравнивают с прошлым годом: насколько она выросла в рублях и в процентах. Это горизонтальный анализ. На втором шаге всё пересчитывают в доли от выручки и смотрят, сколько копеек с каждого рубля уходит на себестоимость, расходы и налоги, — вертикальный анализ. Третий шаг труднее: методом цепных подстановок выясняют, какую часть изменения прибыли от продаж дали объём, цены, себестоимость и расходы по отдельности. В конце считают рентабельность.
Логику горизонтального анализа удобно показать на условном примере. В таблице 1 приведены данные отчёта о финансовых результатах условного торгового предприятия за два года. Цифры подобраны для иллюстрации методики и не относятся к реальной организации.
Таблица 1 — Горизонтальный анализ финансовых результатов условного предприятия, тыс. руб.
| Показатель | 2024 | 2025 | Изменение | Темп прироста, % |
|---|---|---|---|---|
| Выручка | 120 000 | 138 000 | +18 000 | +15,0 |
| Себестоимость продаж | 90 000 | 105 600 | +15 600 | +17,3 |
| Валовая прибыль | 30 000 | 32 400 | +2 400 | +8,0 |
| Коммерческие и управленческие расходы | 18 000 | 19 800 | +1 800 | +10,0 |
| Прибыль от продаж | 12 000 | 12 600 | +600 | +5,0 |
| Прибыль до налогообложения | 10 000 | 10 500 | +500 | +5,0 |
| Чистая прибыль | 8 000 | 7 875 | −125 | −1,6 |
Пример хорошо показывает, почему одной строки «чистая прибыль» недостаточно. Выручка выросла на 15 %, однако себестоимость увеличилась ещё быстрее, на 17,3 %, и валовая прибыль прибавила лишь 8 %. Прибыль до налогообложения выросла на 5 %, но после повышения ставки налога с 20 до 25 % чистая прибыль даже снизилась. Как меняется прибыль на разных ступенях, видно на рисунке 1.
Посчитаем ещё рентабельность продаж, то есть прибыль от продаж, делённую на выручку. В 2024 году условное предприятие получало с каждого рубля выручки десять копеек прибыли от продаж, в 2025 году чуть больше девяти. Разница кажется мелкой, но при выручке в 138 млн рублей она означает примерно 1,2 млн, недополученных из-за того, что закупки дорожали быстрее, чем росли цены продажи. С такого наблюдения и начинается практическая часть: дальше нужно разбираться с поставщиками, ассортиментом и наценкой.
В студенческих работах нередко пишут, что рентабельность «ниже нормы», хотя единой нормы не существует. Продуктовая сеть живёт с рентабельностью в несколько процентов и прекрасно себя чувствует за счёт оборота, а у разработчика программ показатель бывает в разы выше. Поэтому сравнивать показатель имеет смысл с прошлыми годами того же предприятия и со средними значениями по отрасли, а не с абстрактным нормативом. Для отраслевых сравнений удобно пользоваться данными Росстата о рентабельности по видам экономической деятельности.
1.3 Информационная база анализа
Сама идея сводить доходы и расходы в один счёт прибылей и убытков старше любой современной методики: её описал ещё Лука Пачоли в трактате 1494 года, изложив правила двойной записи венецианских купцов. Сегодня основным источником информации для анализа служит бухгалтерская (финансовая) отчётность, прежде всего отчёт о финансовых результатах и бухгалтерский баланс. Что именно считать доходом и расходом и в каком периоде, решают положения по бухгалтерскому учёту ПБУ 9/99 «Доходы организации» и ПБУ 10/99 «Расходы организации», а отражение налога на прибыль подчиняется ПБУ 18/02. Знать их аналитику нужно хотя бы для того, чтобы не принять за рост бизнеса, скажем, разовую продажу оборудования, которая попадает в прочие доходы. Для внутреннего анализа дополнительно используют данные управленческого учёта: себестоимость по видам продукции, расходы по подразделениям, сведения о ценах и объёмах продаж. Внешний аналитик, например банк или инвестор, такой информации обычно не имеет и вынужден опираться только на публичную отчётность.
Дальше текст закрыт
В полной версии идут остальные главы, заключение и список из 5 источников по ГОСТ. Работу на эту же тему можно собрать в редакторе: план и первые страницы он делает бесплатно, а остальное открывается после оплаты.
Частые вопросы
Какие главы в курсовой по анализу финансовых результатов?
Теоретические основы (понятие, виды прибыли, методика), анализ финансовых результатов конкретного предприятия (динамика, структура, рентабельность, факторный анализ) и рекомендации по росту прибыли.
Какие виды прибыли анализируют?
Валовую прибыль, прибыль от продаж, прибыль до налогообложения и чистую прибыль по форме «Отчёт о финансовых результатах».
Какие методы применяют для анализа финансовых результатов?
Горизонтальный и вертикальный анализ, факторный анализ методом цепных подстановок, расчёт показателей рентабельности.
Можно ли использовать этот пример для своей курсовой?
Как ориентир по структуре и логике глав можно. Сдавать текст нельзя: он открыт в каталоге и найдётся при проверке, а данные практической части должны быть вашими.
Кто утверждает тему и план курсовой?
Тему и план согласуют с научным руководителем, иногда их утверждает кафедра. Пример помогает прийти на консультацию с готовым черновиком плана.
Этот пример создан в Studentix и прочитан редактором перед публикацией. Он подходит как образец структуры и подачи материала, но факты и источники перед использованием стоит перепроверить, а оформление сверить с методичкой.

 Готовый план работы


 Снимите ограничения - оплатите премиум тариф


 Скопировано

