 Вход в личный кабинет
- Курсовая работа
- Бухучёт
Курсовая работа на тему «Анализ бухгалтерской отчётности»
- Тип работы
- Курсовая работа
- Объём
- 28 страниц
- Оформление
- ГОСТ 7.32‑2017
- Предмет
- Бухучёт
- Год
- 2026
- В работе
- таблицы и графики
Курсовая работа по бухгалтерскому учёту и анализу об анализе бухгалтерской (финансовой) отчётности. Раскрыты состав отчётности по Закону № 402-ФЗ и ФСБУ 4/2023, назначение баланса, отчёта о финансовых результатах и отчёта о движении денежных средств, методы горизонтального, вертикального, трендового, коэффициентного и факторного анализа. Практическая часть построена на отчётности условной организации. Есть таблица основных коэффициентов с формулами и ориентирами и диаграмма структуры актива баланса.
Как выглядит работа
Так выглядят листы открытой части в оформлении по ГОСТ. Любой лист можно открыть крупно.
 Лист 1
 Лист 2
 Лист 3
 Лист 4
 Лист 5
Паспорт работы
Актуальность
Отчётность организаций с 2020 года открыта в ГИР БО, и её анализ нужен банкам, инвесторам, контрагентам и менеджерам; с 2025 года действует ФСБУ 4/2023.
Проблема
Коэффициенты часто сравнивают с универсальными нормативами без учёта динамики и отрасли, что ведёт к ошибочным выводам.
Цель
Освоить методику анализа бухгалтерской отчётности и применить её для оценки финансового состояния условной организации.
Задачи
- Раскрыть состав и назначение отчётности.
- Описать основные методы анализа.
- Охарактеризовать систему аналитических показателей.
- Проанализировать отчётность условной организации.
- Сформулировать выводы и предложения.
Объект
Бухгалтерская (финансовая) отчётность коммерческой организации.
Предмет
Методы и показатели анализа отчётности для оценки финансового состояния.
Методы
План работы
2 главы · 7 подпунктов · ≈ 28 стр.
По плану видно, как тема разложена на разделы и сколько места отведено каждому из них. Пункты, которые есть в открытом тексте, ведут прямо к нужному месту.
II.Теоретические основы анализа бухгалтерской отчётности≈ 13 стр.
- II.1.Состав и назначение бухгалтерской отчётности≈ 5 стр.
- II.2.Методы анализа бухгалтерской отчётности≈ 4 стр.
- II.3.Система аналитических показателей≈ 4 стр.
III.Анализ бухгалтерской отчётности условной организации≈ 13 стр.
- III.1.Краткая характеристика условной организации≈ 4 стр.
- III.2.Горизонтальный и вертикальный анализ баланса и отчёта о финансовых результатах≈ 3 стр.
- III.3.Анализ ликвидности, финансовой устойчивости и рентабельности≈ 3 стр.
- III.4.Выводы и предложения по улучшению финансового состояния≈ 3 стр.
- IV.Заключение≈ 1 стр.
- V.Список использованных источниковпосле оплаты
Объём пунктов указан примерно и посчитан для оформления по ГОСТ 7.32-2017, то есть для шрифта Times New Roman 14 с интервалом 1,5.
Текст работы
Ниже открыто ≈ 4,5 стр. из 28, это введение и первая глава. Заключение и список источников остаются в полной версии.
Введение
С 2020 года бухгалтерская отчётность почти всех российских организаций попадает в государственный информационный ресурс бухгалтерской отчётности, который ведёт Федеральная налоговая служба. Любой желающий может бесплатно открыть баланс и отчёт о финансовых результатах потенциального поставщика, арендатора или работодателя и за несколько минут понять, растёт ли его выручка, не съедают ли её долги и хватает ли у компании денег, чтобы расплачиваться по обязательствам. Отчётность из внутреннего документа для налоговой превратилась в открытый источник сведений, и умение её читать стало нужно не только бухгалтерам и аудиторам.
Анализ отчётности нужен разным пользователям для разных целей. Банк оценивает по нему, вернёт ли заёмщик кредит, инвестор — стоит ли вкладывать деньги, контрагент — можно ли давать отсрочку платежа, а собственники и менеджеры — где компания теряет деньги и какие решения принять. Поэтому методика анализа давно стала самостоятельной дисциплиной со своими приёмами, системой показателей и нормативными ориентирами, а её освоение входит в программу подготовки экономистов и бухгалтеров.
Сами требования к отчётности тоже меняются. Начиная с отчётности за 2025 год организации составляют её не по ПБУ 4/99, действовавшему четверть века, а по ФСБУ 4/2023 «Бухгалтерская (финансовая) отчётность», где по-новому описаны состав форм и порядок раскрытия информации. Приёмы анализа от этого не изменились, однако при сравнении показателей за несколько лет приходится следить, не перешла ли часть статей из одной строки в другую.
Объект исследования — бухгалтерская (финансовая) отчётность коммерческой организации. Предмет исследования — методы и показатели анализа бухгалтерской отчётности для оценки финансового состояния организации.
Цель работы — освоить методику анализа бухгалтерской отчётности и с её помощью оценить финансовое состояние условной организации. В первой главе предстоит описать состав и назначение отчётности, методы её анализа и систему показателей ликвидности, финансовой устойчивости, деловой активности и рентабельности, во второй — проанализировать отчётность условной организации, сделать выводы и предложить, как улучшить её финансовое положение.
Методы: в работе сравниваются статьи отчётности за несколько лет и изучается их структура, рассчитываются финансовые коэффициенты, а изменение рентабельности раскладывается на факторы. Правовой базой служат Закон о бухгалтерском учёте 2011 года, ФСБУ 4/2023 и приказ Минфина № 66н с формами отчётности.
Глава 1. Теоретические основы анализа бухгалтерской отчётности
1.1 Состав и назначение бухгалтерской отчётности
У бухгалтерского баланса долгая история. Ещё в 1494 году венецианские купцы могли прочитать в трактате Луки Пачоли, как вести счета двойной записью и сводить в конце года имущество с долгами. Сегодня Закон № 402-ФЗ определяет отчётность скучнее, как сведения о финансовом положении организации на отчётную дату, о финансовом результате за период и о движении денег. Помимо баланса и отчёта о финансовых результатах в неё входят отчёт об изменениях капитала, отчёт о движении денежных средств и пояснения, а малые предприятия могут ограничиться упрощёнными формами.
Зачем нужна каждая форма, удобнее всего объяснить на примере. Представим себе небольшую мебельную фабрику. К 31 декабря у неё есть станки, которые по учёту стоят 40 миллионов рублей, на складе лежат доски и готовые шкафы ещё на 25 миллионов, и 15 миллионов ей должны магазины. Своих денег в этом имуществе 45 миллионов, остальное взято в банке или пока не оплачено поставщикам. Так выглядит баланс — снимок положения на одну дату. Из отчёта о финансовых результатах мы узнаём другое: за год фабрика продала мебели на 120 миллионов, и после всех расходов, процентов и налога у неё осталось 6 миллионов прибыли.
Вполне может случиться, что при такой прибыли денег на зарплату в январе не хватит, если магазины затянули с оплатой, а доски закуплены на весь следующий сезон вперёд. Понять, как это вышло, помогает отчёт о движении денежных средств; без него новичок в анализе долго недоумевает, почему прибыльная фирма не может расплатиться. В пояснениях же фабрика рассказывает, какую учётную политику выбрала, и расшифровывает крупные статьи.
Читая отчётность, нельзя забывать, что она подчиняется правилам учёта, а не рыночным ценам. Цех, построенный в 2000-х годах, стоит в балансе по остаточной стоимости, которая бывает в несколько раз ниже той, за которую его купили бы сегодня. Долги покупателей показывают за вычетом резерва по сомнительным долгам, а величину резерва во многом определяет сама организация. Бывает и хуже: немецкая платёжная компания Wirecard в 2020 году призналась, что 1,9 миллиарда евро, годами числившиеся у неё на счетах, скорее всего, не существуют, хотя отчётность подписывали аудиторы. Отсюда правило любого аналитика — читать пояснения и, где это возможно, сверяться с управленческими данными.
1.2 Методы анализа бухгалтерской отчётности
Классическая методика начинается с чтения отчётности и горизонтального анализа, то есть сравнения каждой статьи с её значением за прошлые периоды в абсолютном выражении и в процентах. Так обнаруживаются резкие изменения, например рост дебиторской задолженности быстрее выручки, который может означать, что покупатели перестали вовремя платить. Трендовый анализ продолжает горизонтальный на более длинном ряду лет и позволяет отделить устойчивые тенденции от случайных колебаний.
Вертикальный, или структурный, анализ определяет долю каждой статьи в итоге баланса или в выручке. Он показывает, как устроено имущество организации и из чего складываются её расходы. У торговой компании основную часть активов составляют запасы и дебиторская задолженность, у производственной заметная доля приходится на основные средства. Для иллюстрации на рисунке 1 приведена структура актива баланса условной производственной организации, анализ которой выполнен во второй главе.
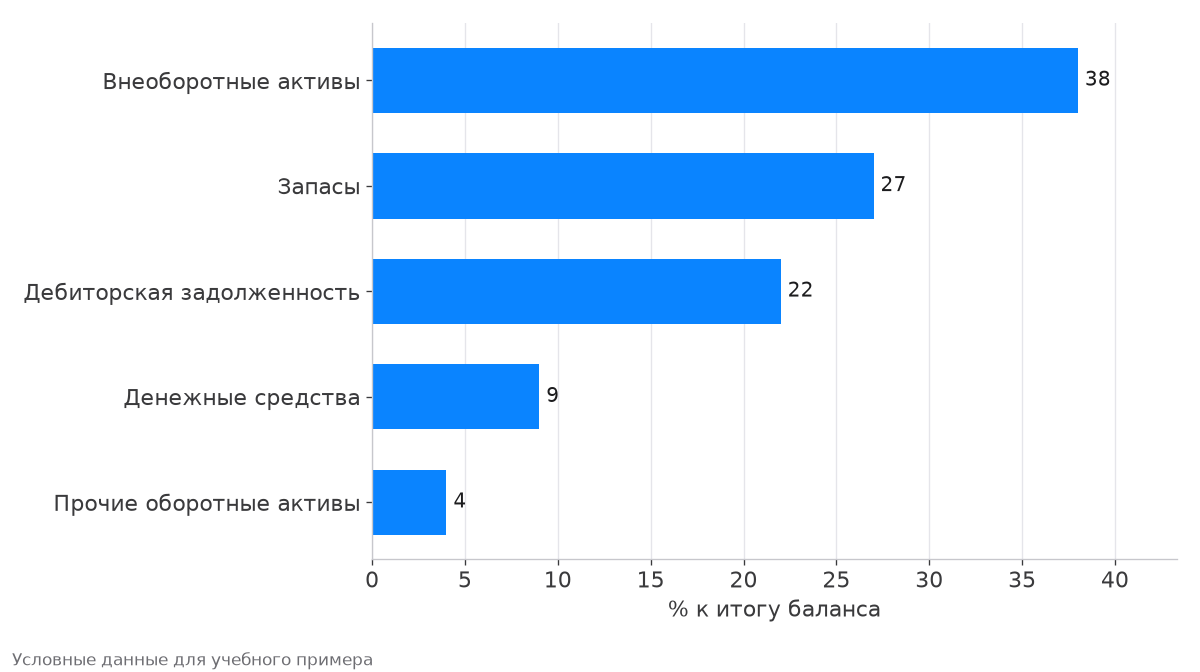
У условной организации, показанной на рисунке, больше трети актива вложено в здания и оборудование, а среди оборотных средств больше всего запасов и долгов покупателей. Денег на счетах немного, около десятой части, и делать отсюда вывод о бедственном положении рано, но платёжеспособность обязательно нужно проверить коэффициентами. Если рентабельность капитала за год изменилась, факторная модель «Дюпон», придуманная инженерами одноимённой химической компании ещё в 1910-х годах, раскладывает это изменение на три причины: рентабельность продаж, оборачиваемость активов и финансовый рычаг.
1.3 Система аналитических показателей
Коэффициенты — это отношения между статьями, позволяющие сравнивать организации разного размера и один и тот же бизнес в разные годы. Их принято делить на четыре группы: ликвидность и платёжеспособность, финансовая устойчивость, деловая активность и рентабельность. Учебники приводят для многих из них «нормы», однако торговая сеть, строительная фирма и завод живут с совершенно разными значениями, и норматив без учёта отрасли легко вводит в заблуждение.
Таблица 1 — Основные коэффициенты анализа бухгалтерской отчётности
| Показатель | Расчёт | Что показывает | Ориентир |
|---|---|---|---|
| Коэффициент текущей ликвидности | оборотные активы / краткосрочные обязательства | способность погасить текущие долги оборотными активами | 1,5–2 и выше |
| Коэффициент быстрой ликвидности | (оборотные активы − запасы) / краткосрочные обязательства | платёжеспособность без продажи запасов | не ниже 0,7–1 |
| Коэффициент абсолютной ликвидности | (денежные средства + краткосрочные финансовые вложения) / краткосрочные обязательства | какую часть долгов можно погасить немедленно | не ниже 0,2 |
| Коэффициент автономии | собственный капитал / итог баланса | независимость от заёмных средств | не ниже 0,5 |
| Рентабельность продаж | прибыль от продаж / выручка × 100 % | сколько прибыли приносит рубль выручки | зависит от отрасли |
| Рентабельность активов | чистая прибыль / средняя величина активов × 100 % | отдачу от всего имущества | зависит от отрасли |
Отдельно взятое число говорит немного. Текущая ликвидность 1,3 может быть обычной для розничной сети, которая продаёт товар раньше, чем платит за него поставщику, и тревожной для завода. Если же три года назад у того же завода она равнялась 2,1 и с тех пор снижалась, стоит выяснить, не покупает ли он сырьё и оборудование на короткие кредиты. Анализ условной организации во второй главе построен именно так: показатели рассматриваются в динамике и сравниваются с отраслевыми ориентирами.
Дальше текст закрыт
В полной версии идут остальные главы, заключение и список из 5 источников по ГОСТ. Работу на эту же тему можно собрать в редакторе: план и первые страницы он делает бесплатно, а остальное открывается после оплаты.
Частые вопросы
Какие методы используют при анализе бухгалтерской отчётности?
Горизонтальный (динамика статей), вертикальный (структура), трендовый, коэффициентный, сравнительный и факторный анализ, например модель «Дюпон» для рентабельности капитала.
Какие коэффициенты считать в курсовой по анализу отчётности?
Ликвидности (текущей, быстрой, абсолютной), финансовой устойчивости (автономии, финансового рычага), деловой активности (оборачиваемости) и рентабельности продаж, активов и капитала.
Где взять отчётность для практической части?
В государственном информационном ресурсе бухгалтерской отчётности ФНС (bo.nalog.ru) или использовать отчётность условной организации, как в этом примере.
Можно ли использовать этот пример для своей курсовой?
Как ориентир по структуре и логике глав можно. Сдавать текст нельзя: он открыт в каталоге и найдётся при проверке, а данные практической части должны быть вашими.
Кто утверждает тему и план курсовой?
Тему и план согласуют с научным руководителем, иногда их утверждает кафедра. Пример помогает прийти на консультацию с готовым черновиком плана.
Этот пример создан в Studentix и прочитан редактором перед публикацией. Он подходит как образец структуры и подачи материала, но факты и источники перед использованием стоит перепроверить, а оформление сверить с методичкой.

 Готовый план работы


 Снимите ограничения - оплатите премиум тариф


 Скопировано

