 Вход в личный кабинет
- Отчёт по практике
- Бухучёт
Отчёт по практике на тему «Практика по бухгалтерскому учёту»
- Тип работы
- Отчёт по практике
- Объём
- 20 страниц
- Оформление
- ГОСТ 7.32‑2017
- Предмет
- Бухучёт
- Год
- 2026
- В работе
- таблицы и графики
Отчёт по производственной практике по бухгалтерскому учёту студента колледжа. База практики — условная оптовая торговая организация ООО «Вектор-Опт» (название и суммы вымышлены и приведены как образец). Описаны цель и задачи практики, нормативная база (402-ФЗ, приказ № 94н, ФСБУ 5/2019 и 6/2020), организация бухгалтерии и учётная политика, работа в «1С:Бухгалтерии 8», типовые операции с проводками. Есть таблица проводок и диаграмма распределения дней практики по участкам учёта.
Как выглядит работа
Так выглядят листы открытой части в оформлении по ГОСТ. Любой лист можно открыть крупно.
 Лист 1
 Лист 2
 Лист 3
 Лист 4
 Лист 5
Паспорт работы
Цель
Закрепить знания профессионального модуля и приобрести практический опыт ведения бухгалтерского учёта в организации.
Задачи
- Изучить сведения об организации и учётную политику.
- Ознакомиться с работой бухгалтерии.
- Освоить оформление и отражение операций с денежными средствами, товарами, основными средствами и расчётами.
- Участвовать в начислении заработной платы, налогов и взносов.
- Сделать выводы и подготовить отчёт.
Объект
Условная организация ООО «Вектор-Опт» (оптовая торговля строительными материалами).
Предмет
Организация бухгалтерского учёта, документальное оформление и отражение хозяйственных операций.
Методы
План работы
2 главы · 8 подпунктов · ≈ 20 стр.
По плану видно, как тема разложена на разделы и сколько места отведено каждому из них. Пункты, которые есть в открытом тексте, ведут прямо к нужному месту.
II.Глава 1. Общая характеристика организации и её учётной системы≈ 6 стр.
- II.1.Сведения об организации≈ 1,5 стр.
- II.2.Организация бухгалтерского учёта≈ 2 стр.
- II.3.Документальное оформление и отражение типовых операций≈ 2,5 стр.
III.Глава 2. Выполненная работа на участках бухгалтерского учёта≈ 9 стр.
- III.1.Учёт денежных средств≈ 2 стр.
- III.2.Учёт товаров и расчётов с контрагентами≈ 2,5 стр.
- III.3.Учёт труда и заработной платы≈ 2 стр.
- III.4.Учёт основных средств≈ 1,5 стр.
- III.5.Выводы и предложения по организации учёта≈ 1 стр.
- IV.Заключение≈ 2 стр.
- V.Список использованных источниковпосле оплаты
Объём пунктов указан примерно и посчитан для оформления по ГОСТ 7.32-2017, то есть для шрифта Times New Roman 14 с интервалом 1,5.
Текст работы
Ниже открыто ≈ 4,5 стр. из 20, это введение и первая глава. Заключение и список источников остаются в полной версии.
Введение
Производственная практика по бухгалтерскому учёту завершает профессиональный модуль, на котором студент колледжа изучал документирование хозяйственных операций и учёт имущества и обязательств. В аудитории всё выглядит просто: дано условие, нужно составить проводку. В настоящей бухгалтерии условия никто не даёт. Сначала приходится разобраться, что вообще произошло, каким документом это подтверждено и правильно ли этот документ заполнен, и только потом открывать план счетов.
Практика проходила в течение четырёх недель в ООО «Вектор-Опт». Это условная организация: название, реквизиты, суммы и сотрудники в данном образце отчёта вымышлены и приведены только для того, чтобы показать структуру и содержание отчёта. В собственном отчёте студент описывает свою базу практики по её документам и с её разрешения.
Цель практики — закрепить знания профессионального модуля и получить практический опыт ведения учёта в действующей организации. Задачи: изучить сведения об организации и её учётную политику; разобраться, как распределена работа в бухгалтерии; освоить оформление и отражение на счетах операций с деньгами, товарами, основными средствами и расчётами; поучаствовать в начислении зарплаты, НДФЛ и страховых взносов; сделать выводы о постановке учёта и подготовить отчёт.
Нормативной базой практики стали Федеральный закон от 06.12.2011 № 402-ФЗ «О бухгалтерском учёте», План счетов бухгалтерского учёта финансово-хозяйственной деятельности организаций и инструкция по его применению, утверждённые приказом Минфина России от 31.10.2000 № 94н, федеральные стандарты бухгалтерского учёта ФСБУ 5/2019 «Запасы» и ФСБУ 6/2020 «Основные средства», а также Налоговый кодекс Российской Федерации.
Глава 1. Общая характеристика организации и её учётной системы
1.1 Сведения об организации
ООО «Вектор-Опт» торгует оптом строительными и отделочными материалами: сухими смесями, грунтовками и красками, крепежом, ручным инструментом. Товар закупается у заводов и крупных дистрибьюторов, хранится на арендованном складе площадью около 600 м² на окраине города и продаётся строительным бригадам, небольшим магазинам и подрядчикам, которые делают ремонт в многоквартирных домах. Код основного вида деятельности по ОКВЭД — 46.73 «Торговля оптовая лесоматериалами, строительными материалами и санитарно-техническим оборудованием».
В организации 18 работников: директор, три человека в бухгалтерии, пять менеджеров по продажам, закупщик, кладовщики и водители. Общество работает на общей системе налогообложения и платит НДС. Для бухгалтерии это означает лишнюю работу с каждым документом: у любой закупки и любой продажи должен быть правильно оформленный счёт-фактура или универсальный передаточный документ (УПД), иначе вычет по НДС окажется под угрозой.
1.2 Организация бухгалтерского учёта
Бухгалтерия — это три стола в одной комнате. Главный бухгалтер отвечает за учётную политику, отчётность и общение с банком и инспекцией, проверяет работу коллег. Один бухгалтер ведёт расчёты с поставщиками и покупателями, второй — банк, кассу, зарплату и кадровые документы. Практиканта посадили за свободный стол между ними, и это оказалось удобно: вопросы можно было задавать обоим.
Программа — «1С:Бухгалтерия 8», редакция 3.0. С крупными контрагентами документы ходят через оператора ЭДО и сразу попадают в базу. Бумажных остаётся немного, в основном от мелких поставщиков и транспортных компаний; их сканируют и прикрепляют к документу в 1С. Плюсы этого видны в конце месяца, когда по спорной отгрузке нужно поднять документ: он открывается в два щелчка, а не ищется по папкам в шкафу.
Из учётной политики, утверждённой приказом директора, для практики важны несколько пунктов. Товары приходуются на счёт 41 по фактической себестоимости, а списываются по средней. Лимит для основных средств установлен в 100 000 рублей: всё дешевле, например перфоратор для склада или офисное кресло, по ФСБУ 6/2020 сразу уходит в расходы. Амортизация линейная. Расходы на продажу собираются на счёте 44 и в конце месяца целиком закрываются на счёт 90.
1.3 Документальное оформление и отражение типовых операций
Большую часть дней практикант разбирал первичные документы и отражал по ним операции. Самые типичные из них собраны в таблице 1. Суммы в ней условные.
Таблица 1 — Типовые хозяйственные операции и бухгалтерские проводки (условные данные)
| Операция | Документ | Дебет | Кредит | Сумма, руб. |
|---|---|---|---|---|
| Оприходованы товары от поставщика (без НДС) | УПД | 41 | 60 | 250 000 |
| Отражён входной НДС по товарам | УПД | 19 | 60 | 50 000 |
| Оплачен счёт поставщика | Платёжное поручение | 60 | 51 | 300 000 |
| Отражена выручка от продажи товаров | УПД | 62 | 90.1 | 420 000 |
| Начислена заработная плата менеджерам | Расчётная ведомость | 44 | 70 | 180 000 |
| Удержан НДФЛ из заработной платы (13 %) | Регистр налогового учёта | 70 | 68 | 23 400 |
Из работы с проводками практикант вынес простое правило. Проводка не придумывается, а следует из документа: нет документа или он заполнен с ошибкой — нет и проводки. Неудивительно, что главный бухгалтер каждое утро начинала с разбора входящих УПД и писем и только после обеда садилась за записи и отчётность.
Время практики распределялось между участками учёта неравномерно, и это распределение показано на рисунке 1. Больше всего дней пришлось на расчёты с поставщиками и покупателями, поскольку для торговой организации это самый объёмный участок.
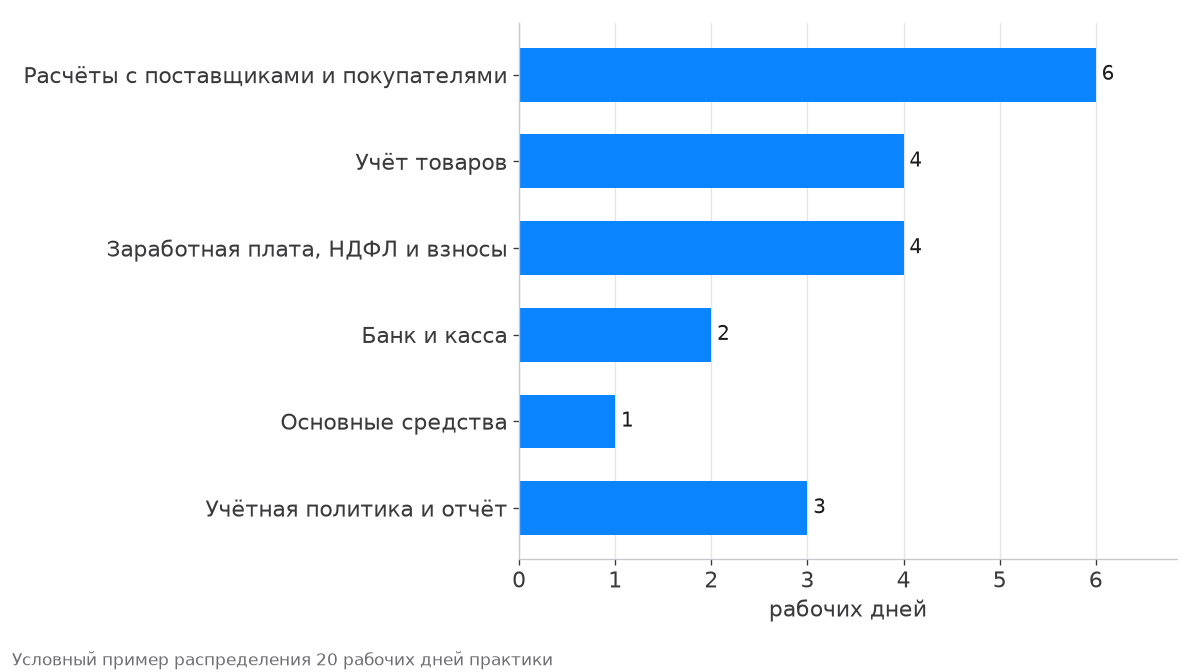
Меньше времени заняли учёт основных средств и кассовые операции. Организация почти не работает с наличными деньгами, а новые основные средства в период практики не поступали, поэтому на этих участках практикант изучал уже сделанные записи и документы прошлых периодов.
Глава 2. Выполненная работа на участках бухгалтерского учёта
2.1 Учёт денежных средств
Деньги «Вектор-Опт» почти целиком проходят через расчётный счёт. Утром бухгалтер загружает в 1С выписку из «Клиент — Банка», и программа сама сопоставляет поступления и списания с контрагентами и счетами. Сопоставляет не всегда правильно. Покупатель оплачивает три счёта одной платёжкой, указывает в назначении платежа номер счёта с ошибкой или платит за другую фирму по письму — и такие строки приходится разносить вручную. Этим практикант и занимался под присмотром бухгалтера, и за первую неделю таких строк набралось около сорока.
Кассовые операции в ООО «Вектор-Опт» немногочисленны: наличные поступают только от розничных покупателей, приезжающих на склад, и сдаются в банк. Для изучения порядка ведения кассы использовались Указание Банка России от 11.03.2014 № 3210-У и кассовая книга за предыдущие месяцы. Практикант проверил, правильно ли оформлены приходные и расходные кассовые ордера, совпадают ли остатки в кассовой книге с данными программы и не превышает ли остаток денег в кассе на конец дня лимит, установленный приказом директора.
2.2 Учёт товаров и расчётов с контрагентами
Основной объём работы бухгалтерии в торговой фирме — товары и расчёты с контрагентами. Поступление оформляется по УПД из системы электронного документооборота. Прежде чем провести документ, бухгалтер сверяет количество и цену с заказом и с данными приёмки от кладовщика. Если на складе насчитали меньше, чем указано в УПД, составляется акт о расхождении, и он становится основанием для претензии поставщику.
В последние дни месяца бухгалтерия сверяется с крупными контрагентами. Практикант готовил акты сверки с двумя поставщиками и одним покупателем и в одном акте нашёл расхождение на 46 800 рублей: поставщик дважды выставил УПД на одну и ту же отгрузку. Ошибку исправили до закрытия месяца. Без ежемесячной сверки её, скорее всего, заметили бы только при инвентаризации расчётов в декабре.
Труднее всего начинающему бухгалтеру даётся НДС. Входной налог сначала копится на счёте 19 и только потом принимается к вычету (Дт 68 Кт 19), если документ поставщика оформлен правильно; налог с выручки начисляется проводкой Дт 90.3 Кт 68. Стоит поставщику ошибиться в ИНН или в сумме налога, и инспекция может вычет не принять. Поэтому проверка входящих документов здесь — вопрос не аккуратности, а вполне конкретных денег. За время практики бухгалтер дважды возвращала поставщикам документы на исправление: в одном был указан старый КПП покупателя, в другом ставка НДС не совпадала с суммой налога. Оба поставщика прислали исправленные УПД в течение недели.
Дальше текст закрыт
В полной версии идут остальные главы, заключение и список из 5 источников по ГОСТ. Работу на эту же тему можно собрать в редакторе: план и первые страницы он делает бесплатно, а остальное открывается после оплаты.
Частые вопросы
Что писать в отчёте по практике по бухгалтерскому учёту?
Цель и задачи, сведения об организации, учётную политику, организацию работы бухгалтерии, описание выполненных операций с документами и проводками, выводы; в приложения — дневник, аттестационный лист и образцы документов.
Какие проводки привести в отчёте по практике бухгалтера?
Поступление товаров (Дт 41 Кт 60), входной НДС (Дт 19 Кт 60), оплату поставщику (Дт 60 Кт 51), выручку (Дт 62 Кт 90.1), начисление зарплаты (Дт 44 Кт 70) и удержание НДФЛ (Дт 70 Кт 68).
Можно ли использовать данные условной организации из примера?
Нет, ООО «Вектор-Опт» и суммы в образце вымышлены; в своём отчёте описывайте реальную базу практики по её документам.
Можно ли использовать этот отчёт для своей практики?
Как образец разделов и формулировок можно. Описание организации и выполненных задач у каждого своё, и руководитель практики сверяет его с дневником.
Что прикладывают к отчёту по практике?
Обычно дневник практики, характеристику с места практики и приложения с документами или расчётами. Точный список даёт кафедра.
Этот пример создан в Studentix и прочитан редактором перед публикацией. Он подходит как образец структуры и подачи материала, но факты и источники перед использованием стоит перепроверить, а оформление сверить с методичкой.

 Готовый план работы


 Снимите ограничения - оплатите премиум тариф


 Скопировано

